Domain einzelverträge.de kaufen?
Wir ziehen mit dem Projekt
einzelverträge.de um.
Sind Sie am Kauf der Domain
einzelverträge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einzelverträge.de kaufen?
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
Warum gelten für Kapitalgesellschaften strengere Bilanzierungsvorschriften als bei Personengesellschaften?
Kapitalgesellschaften haben in der Regel eine größere Anzahl von Anteilseignern und sind oft an der Börse gelistet. Daher besteht ein höheres Interesse an transparenten und vergleichbaren Finanzinformationen. Strengere Bilanzierungsvorschriften sollen sicherstellen, dass die finanzielle Lage und Performance einer Kapitalgesellschaft korrekt und verlässlich dargestellt werden, um Investoren und Gläubiger zu schützen. Personengesellschaften hingegen haben in der Regel weniger externe Interessenten und eine engere Verbindung zwischen den Gesellschaftern, wodurch weniger strenge Bilanzierungsvorschriften ausreichend sein können. **

Ähnliche Suchbegriffe für Verlustnutzung-bei-Personengesellschaften-Fachbücher
Top-Angebote
Produkte zum Begriff Verlustnutzung-bei-Personengesellschaften-Fachbücher:
-
Personengesellschaften im Internationalen Steuerrecht, Fachbücher von Philipp EngelDas Fachbuch "Personengesellschaften im internationalen Steuerrecht" bietet eine umfassende Analyse der steuerlichen Behandlung von Personengesellschaften im internationalen Kontext. Verfasst von Philipp Engel, beleuchtet das Werk insbesondere die Thematik der Sondervergütungen sowie die damit verbundenen Aufwendungen von Mitunternehmern. Mit einem klar strukturierten Ansatz und fundierten Inhalten richtet sich das Buch an Fachleute und Studierende, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Das Buch ist in deutscher Sprache verfasst und umfasst 410 Seiten, die detaillierte Informationen und praxisnahe Beispiele bieten. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Als Sachbuch im Bereich Mathematik und Naturwissenschaften ist es eine wertvolle Ressource für alle, die sich mit den rechtlichen und steuerlichen Rahmenbedingungen von Personengesellschaften beschäftigen. Die Publikation stammt aus Deutschland und wird im Jahr 2025 veröffentlicht, was die Aktualität der behandelten Themen unterstreicht.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künkele, Kai Peter: Bilanzierung bei PersonengesellschaftenBilanzierung bei Personengesellschaften , ¿Besonderheiten der Bilanzierung bei Personengesellschaften - mit Praxisempfehlungen und über 200 Beispielen. Das Werk verdeutlicht die zahlreichen Besonderheiten der handelsrechtlichen Bilanzierung im Zusammenhang mit Personengesellschaften. Im Fokus stehen Fragen der Bilanzierung auf Ebene der Personengesellschaft und beim Anteilseigner. Das Verhältnis von Handels- und Steuerbilanz und ihre Auswirkung auf die Bilanzierung werden diskutiert. Ein Schwerpunkt des Buches liegt u. a. auf dem Bereich der latenten Steuern, welcher sich bei Personengesellschaften durch zahlreiche Besonderheiten auszeichnet. Insbesondere Abgrenzungsfragen der Steuerlatenzierung auf Ebene der Gesellschaft sowie auf Ebene der Gesellschafter stellen die Praxis immer wieder vor Herausforderungen. Die Kombination aus praxisnahen Erläuterungen und zahlreichen Beispielen sowie direkt umsetzbaren Lösungsvorschlägen macht dieses Buch zu einer wertvollen Hilfe für die tägliche Arbeit. Die Änderungen durch das KöMoG sowie das MoPeG sowie deren Auswirkungen auf Handels- und Steuerbilanz werden in neuen Kapiteln eingehend erläutert und der aktuelle Rechtsstand wird durchgehend berücksichtigt. Die Autoren: WP/StB Dipl.-Kfm. Kai Peter Künkele und WP/StB Dipl.-Kfm. Prof. Dr. Christian Zwirner setzen sich bei Kleeberg mit Fragen der Rechnungslegung von Personengesellschaften und insbesondere mit den hieraus resultierenden Konsequenzen für die Abgrenzung latenter Steuern auseinander. Unter Mitarbeit von WP/StB Dipl.-Kffr. Beate König, WP/StB Dipl.-Kffr. Dr. Julia Busch, WP/StB Dipl.-Kffr. Dr. Corinna Boecker, WP Sanja Mitrovic und StB Dr. Felix Krauß.. Inhaltsverzeichnis: ¿1. Besonderheiten von Personenhandelsgesellschaften. 2. Rechnungslegungsreformen des HGB und ihre Auswirkungen auf Personenhandelsgesellschaften. 3. Bedeutung der Ausschüttungssperre für Personenhandelsgesellschaften¿. 4. Auswirkungen des Wegfalls der umgekehrten Maßgeblichkeit und aktuelle Rechtsprechung. 5. Handelsrechtliche Rechnungslegung bei Personenhandelsgesellschaften (IDW RS HFA 7 n. F.). 6. Bilanzierung von Anteilen an Personenhandelsgesellschaften im handelsrechtlichen Jahresabschluss (IDW RS HFA 18). 7. Latente Steuern bei Personenhandelsgesellschaften. 8. Einfluss des Publizitätsgesetzes auf die Rechnungslegung bei Personenhandelsgesellschaften¿. 9. Konzernrechnungslegung bei Personenhandelsgesellschaften. 10. Die Option zur Körperschaftsbesteuerung nach § 1a KStG. 11. Auswirkungen des neuen Personengesellschaftsrechts (MoPeG) auf die Bilanzierung von Personengesellschaften. 12. Empfehlungen und Implikationen für die Praxis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202304, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Künkele, Kai Peter~Zwirner, Christian, Bearbeitung: König, Beate~Boecker, Corinna~Busch, Julia~Mitrovic, Sanja, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 454, Keyword: BilRUG; Rechnungswesen; Handelsbilanz; Steuerbilanz; handelsrechtliche Bilanzierung; Anteilseigner; IDW RS HFA 7; IDW RS HFA 18; latente Steuern; Steuerlatenzierung; umgekehrte Maßgeblichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Besteuerung / Steuer (Abgabe)~Steuer~Wirtschaftsgesetz~Wirtschaftsrecht~Entrepreneurship~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 460 Blätter, Länge: 242, Breite: 174, Höhe: 31, Gewicht: 938, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000062838001 V14550-978-3-482-642- B0000062838002 V14550-978-3-482-642-2, Vorgänger EAN: 9783482642128 9783482642111, Alternatives Format EAN: 9783482609138 9783482002120, eBook EAN: 9783482609138, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
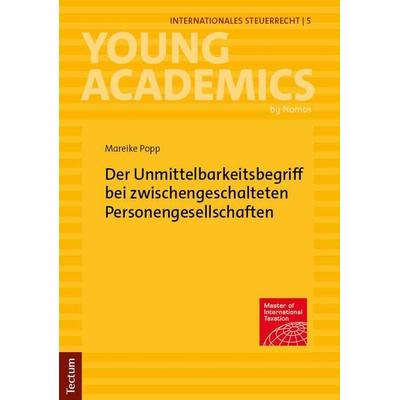
Der Unmittelbarkeitsbegriff bei zwischengeschalteten Personengesellschaften, Taschenbuch von Mareike Popp, Tectum Wissenschaftsverlag,Der Unmittelbarkeitsbegriff Bei Zwischengeschalteten Personengesellschaften, Taschenbuch Von Mareike Popp, Tectum Wissenschaftsverlag, 978-3-689-00717-1, Seitenanzahl: 12634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
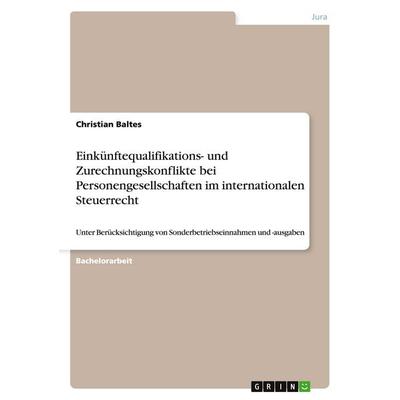
Einkünftequalifikations- und Zurechnungskonflikte bei Personengesellschaften im internationalen Steuerrecht, Taschenbuch von Christian Baltes, GRIN,Einkünftequalifikations- Und Zurechnungskonflikte Bei Personengesellschaften Im Internationalen Steuerrecht, Taschenbuch Von Christian Baltes, Grin, 978-3-656-48218-5, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer sind die Vertragspartner und welche rechtlichen Verpflichtungen haben sie bei Vertragsabschluss?
Die Vertragspartner sind die Parteien, die den Vertrag abschließen, also z.B. Käufer und Verkäufer. Sie haben die rechtliche Verpflichtung, die im Vertrag festgelegten Bedingungen einzuhalten. Bei Vertragsabschluss müssen sie außerdem die gesetzlichen Vorschriften beachten. **
-
Welche Rolle spielen Fachbücher bei der Vermittlung von spezialisiertem Wissen in akademischen und beruflichen Kontexten?
Fachbücher sind eine wichtige Informationsquelle für die Vertiefung und Erweiterung des Wissens in spezifischen Fachgebieten. Sie dienen als Grundlage für akademische Studien und berufliche Weiterbildungen. Durch Fachbücher können komplexe Themen strukturiert und fundiert vermittelt werden. **
-
Wie können Vertragspartner sicherstellen, dass alle notwendigen rechtlichen Aspekte bei einem Vertragsabschluss berücksichtigt werden?
Vertragspartner sollten einen Anwalt hinzuziehen, um den Vertrag rechtlich prüfen zu lassen. Es ist wichtig, alle relevanten Gesetze und Vorschriften zu beachten. Zudem sollten alle Vereinbarungen schriftlich festgehalten werden, um Missverständnisse zu vermeiden. **
-
Was sollten Vertragspartner bei der Vereinbarung von Vertragsbedingungen beachten, um Missverständnisse zu vermeiden?
Vertragspartner sollten klare und eindeutige Formulierungen verwenden, um Interpretationsspielraum zu vermeiden. Es ist wichtig, alle Vereinbarungen schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Beide Parteien sollten die Vertragsbedingungen sorgfältig prüfen und gegebenenfalls rechtliche Beratung in Anspruch nehmen. **


Was sind die rechtlichen Konsequenzen bei Vertragsbruch und wie wirkt sich die Vertragsstrafe auf die Vertragspartner aus?
Bei Vertragsbruch kann der geschädigte Vertragspartner Schadensersatzansprüche geltend machen und den Vertrag gegebenenfalls auflösen. Die Vertragsstrafe ist eine vorab vereinbarte Geldsumme, die im Falle eines Vertragsbruchs fällig wird und als pauschalierter Schadensersatz dient. Sie soll abschreckend wirken und die Vertragspartner dazu motivieren, ihre vertraglichen Pflichten einzuhalten. **
Welche gesellschaftsrechtlichen Vorschriften müssen bei der Gründung eines Unternehmens in Deutschland beachtet werden? Welche spezifischen gesellschaftsrechtlichen Vorschriften gelten für Personengesellschaften in der EU?
Bei der Gründung eines Unternehmens in Deutschland müssen die Vorschriften des GmbH-Gesetzes oder des Aktiengesetzes beachtet werden. Zusätzlich sind die Regelungen des Handelsgesetzbuches und des Bürgerlichen Gesetzbuches relevant. Für Personengesellschaften in der EU gelten die Vorschriften der jeweiligen nationalen Gesetze, die jedoch durch EU-Richtlinien harmonisiert sind. **
Top-Angebote
Produkte zum Begriff Verlustnutzung-bei-Personengesellschaften-Fachbücher:
-
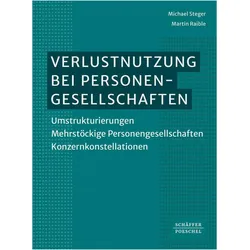
Verlustnutzung bei Personengesellschaften, Fachbücher von Michael Steger, Martin RaibleDas Fachbuch "Verlustnutzung bei Personengesellschaften" bietet eine umfassende Analyse der rechtlichen und betriebswirtschaftlichen Aspekte von Umstrukturierungen in mehrstöckigen Personengesellschaften und Konzernkonstellationen. Verfasst von den Experten Michael Steger und Martin Raible, richtet sich das Werk an Fachleute und Studierende, die sich mit den komplexen Fragestellungen der Verlustnutzung in diesem speziellen Unternehmenskontext auseinandersetzen möchten. Die Autoren beleuchten die relevanten gesetzlichen Rahmenbedingungen und erörtern praxisnahe Lösungsansätze, um die Verlustnutzung optimal zu gestalten. Mit einem klar strukturierten Aufbau und fundierten Beispielen bietet das Buch wertvolle Einblicke und Handlungsempfehlungen für die Praxis. Die erste Auflage, die im Jahr 2025 erscheint, ist ein unverzichtbares Nachschlagewerk für alle, die sich mit der Betriebswirtschaft und den rechtlichen Rahmenbedingungen von Personengesellschaften beschäftigen.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verlustnutzung bei Personengesellschaften, Gebundene Ausgabe von Michael Steger,Martin Raible, Schäffer-Poeschel, 978-3-7910-6546-5Verlustnutzung Bei Personengesellschaften, Gebundene Ausgabe Von Michael Steger,martin Raible, Schäffer-poeschel, 978-3-7910-6546-5, Seitenanzahl: 28479,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Personengesellschaften im Internationalen Steuerrecht, Fachbücher von Philipp EngelDas Fachbuch "Personengesellschaften im internationalen Steuerrecht" bietet eine umfassende Analyse der steuerlichen Behandlung von Personengesellschaften im internationalen Kontext. Verfasst von Philipp Engel, beleuchtet das Werk insbesondere die Thematik der Sondervergütungen sowie die damit verbundenen Aufwendungen von Mitunternehmern. Mit einem klar strukturierten Ansatz und fundierten Inhalten richtet sich das Buch an Fachleute und Studierende, die sich mit den komplexen Aspekten des internationalen Steuerrechts auseinandersetzen möchten. Das Buch ist in deutscher Sprache verfasst und umfasst 410 Seiten, die detaillierte Informationen und praxisnahe Beispiele bieten. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. Als Sachbuch im Bereich Mathematik und Naturwissenschaften ist es eine wertvolle Ressource für alle, die sich mit den rechtlichen und steuerlichen Rahmenbedingungen von Personengesellschaften beschäftigen. Die Publikation stammt aus Deutschland und wird im Jahr 2025 veröffentlicht, was die Aktualität der behandelten Themen unterstreicht.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Künkele, Kai Peter: Bilanzierung bei PersonengesellschaftenBilanzierung bei Personengesellschaften , ¿Besonderheiten der Bilanzierung bei Personengesellschaften - mit Praxisempfehlungen und über 200 Beispielen. Das Werk verdeutlicht die zahlreichen Besonderheiten der handelsrechtlichen Bilanzierung im Zusammenhang mit Personengesellschaften. Im Fokus stehen Fragen der Bilanzierung auf Ebene der Personengesellschaft und beim Anteilseigner. Das Verhältnis von Handels- und Steuerbilanz und ihre Auswirkung auf die Bilanzierung werden diskutiert. Ein Schwerpunkt des Buches liegt u. a. auf dem Bereich der latenten Steuern, welcher sich bei Personengesellschaften durch zahlreiche Besonderheiten auszeichnet. Insbesondere Abgrenzungsfragen der Steuerlatenzierung auf Ebene der Gesellschaft sowie auf Ebene der Gesellschafter stellen die Praxis immer wieder vor Herausforderungen. Die Kombination aus praxisnahen Erläuterungen und zahlreichen Beispielen sowie direkt umsetzbaren Lösungsvorschlägen macht dieses Buch zu einer wertvollen Hilfe für die tägliche Arbeit. Die Änderungen durch das KöMoG sowie das MoPeG sowie deren Auswirkungen auf Handels- und Steuerbilanz werden in neuen Kapiteln eingehend erläutert und der aktuelle Rechtsstand wird durchgehend berücksichtigt. Die Autoren: WP/StB Dipl.-Kfm. Kai Peter Künkele und WP/StB Dipl.-Kfm. Prof. Dr. Christian Zwirner setzen sich bei Kleeberg mit Fragen der Rechnungslegung von Personengesellschaften und insbesondere mit den hieraus resultierenden Konsequenzen für die Abgrenzung latenter Steuern auseinander. Unter Mitarbeit von WP/StB Dipl.-Kffr. Beate König, WP/StB Dipl.-Kffr. Dr. Julia Busch, WP/StB Dipl.-Kffr. Dr. Corinna Boecker, WP Sanja Mitrovic und StB Dr. Felix Krauß.. Inhaltsverzeichnis: ¿1. Besonderheiten von Personenhandelsgesellschaften. 2. Rechnungslegungsreformen des HGB und ihre Auswirkungen auf Personenhandelsgesellschaften. 3. Bedeutung der Ausschüttungssperre für Personenhandelsgesellschaften¿. 4. Auswirkungen des Wegfalls der umgekehrten Maßgeblichkeit und aktuelle Rechtsprechung. 5. Handelsrechtliche Rechnungslegung bei Personenhandelsgesellschaften (IDW RS HFA 7 n. F.). 6. Bilanzierung von Anteilen an Personenhandelsgesellschaften im handelsrechtlichen Jahresabschluss (IDW RS HFA 18). 7. Latente Steuern bei Personenhandelsgesellschaften. 8. Einfluss des Publizitätsgesetzes auf die Rechnungslegung bei Personenhandelsgesellschaften¿. 9. Konzernrechnungslegung bei Personenhandelsgesellschaften. 10. Die Option zur Körperschaftsbesteuerung nach § 1a KStG. 11. Auswirkungen des neuen Personengesellschaftsrechts (MoPeG) auf die Bilanzierung von Personengesellschaften. 12. Empfehlungen und Implikationen für die Praxis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3., aktualisierte und erweiterte Auflage. Online-Version inklusive., Erscheinungsjahr: 202304, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Brennpunkt##, Autoren: Künkele, Kai Peter~Zwirner, Christian, Bearbeitung: König, Beate~Boecker, Corinna~Busch, Julia~Mitrovic, Sanja, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., aktualisierte und erweiterte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 454, Keyword: BilRUG; Rechnungswesen; Handelsbilanz; Steuerbilanz; handelsrechtliche Bilanzierung; Anteilseigner; IDW RS HFA 7; IDW RS HFA 18; latente Steuern; Steuerlatenzierung; umgekehrte Maßgeblichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Besteuerung / Steuer (Abgabe)~Steuer~Wirtschaftsgesetz~Wirtschaftsrecht~Entrepreneurship~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 460 Blätter, Länge: 242, Breite: 174, Höhe: 31, Gewicht: 938, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000062838001 V14550-978-3-482-642- B0000062838002 V14550-978-3-482-642-2, Vorgänger EAN: 9783482642128 9783482642111, Alternatives Format EAN: 9783482609138 9783482002120, eBook EAN: 9783482609138, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer haftet bei Personengesellschaften?
Bei Personengesellschaften haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Das bedeutet, dass sie mit ihrem gesamten Vermögen für die Schulden der Gesellschaft haften. Es gibt keine Haftungsbeschränkung wie bei Kapitalgesellschaften. Die Haftung der Gesellschafter erstreckt sich auch auf ihre privaten Vermögenswerte, wie Immobilien oder Ersparnisse. Im Falle einer Insolvenz der Gesellschaft können Gläubiger daher auch auf das Privatvermögen der Gesellschafter zugreifen. **
-
Warum gelten für Kapitalgesellschaften strengere Bilanzierungsvorschriften als bei Personengesellschaften?
Kapitalgesellschaften haben in der Regel eine größere Anzahl von Anteilseignern und sind oft an der Börse gelistet. Daher besteht ein höheres Interesse an transparenten und vergleichbaren Finanzinformationen. Strengere Bilanzierungsvorschriften sollen sicherstellen, dass die finanzielle Lage und Performance einer Kapitalgesellschaft korrekt und verlässlich dargestellt werden, um Investoren und Gläubiger zu schützen. Personengesellschaften hingegen haben in der Regel weniger externe Interessenten und eine engere Verbindung zwischen den Gesellschaftern, wodurch weniger strenge Bilanzierungsvorschriften ausreichend sein können. **
-
Wer sind die Vertragspartner und welche rechtlichen Verpflichtungen haben sie bei Vertragsabschluss?
Die Vertragspartner sind die Parteien, die den Vertrag abschließen, also z.B. Käufer und Verkäufer. Sie haben die rechtliche Verpflichtung, die im Vertrag festgelegten Bedingungen einzuhalten. Bei Vertragsabschluss müssen sie außerdem die gesetzlichen Vorschriften beachten. **
-
Welche Rolle spielen Fachbücher bei der Vermittlung von spezialisiertem Wissen in akademischen und beruflichen Kontexten?
Fachbücher sind eine wichtige Informationsquelle für die Vertiefung und Erweiterung des Wissens in spezifischen Fachgebieten. Sie dienen als Grundlage für akademische Studien und berufliche Weiterbildungen. Durch Fachbücher können komplexe Themen strukturiert und fundiert vermittelt werden. **
Ähnliche Suchbegriffe für Verlustnutzung-bei-Personengesellschaften-Fachbücher
-
Der Unmittelbarkeitsbegriff bei zwischengeschalteten Personengesellschaften, Taschenbuch von Mareike Popp, Tectum Wissenschaftsverlag,Der Unmittelbarkeitsbegriff Bei Zwischengeschalteten Personengesellschaften, Taschenbuch Von Mareike Popp, Tectum Wissenschaftsverlag, 978-3-689-00717-1, Seitenanzahl: 12634,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkünftequalifikations- und Zurechnungskonflikte bei Personengesellschaften im internationalen Steuerrecht, Taschenbuch von Christian Baltes, GRIN,Einkünftequalifikations- Und Zurechnungskonflikte Bei Personengesellschaften Im Internationalen Steuerrecht, Taschenbuch Von Christian Baltes, Grin, 978-3-656-48218-5, Seitenanzahl: 8447,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sondervergütungen bei Personengesellschaften. Aktuelle Rechtsentwicklung und kritische Analyse der internationalen Behandlung, Taschenbuch vonSondervergütungen Bei Personengesellschaften. Aktuelle Rechtsentwicklung Und Kritische Analyse Der Internationalen Behandlung, Taschenbuch Von Jacqueline Hartley, Grin, 978-3-346-12838-6, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Vertragspartner sicherstellen, dass alle notwendigen rechtlichen Aspekte bei einem Vertragsabschluss berücksichtigt werden?
Vertragspartner sollten einen Anwalt hinzuziehen, um den Vertrag rechtlich prüfen zu lassen. Es ist wichtig, alle relevanten Gesetze und Vorschriften zu beachten. Zudem sollten alle Vereinbarungen schriftlich festgehalten werden, um Missverständnisse zu vermeiden. **
-
Was sollten Vertragspartner bei der Vereinbarung von Vertragsbedingungen beachten, um Missverständnisse zu vermeiden?
Vertragspartner sollten klare und eindeutige Formulierungen verwenden, um Interpretationsspielraum zu vermeiden. Es ist wichtig, alle Vereinbarungen schriftlich festzuhalten, um späteren Streitigkeiten vorzubeugen. Beide Parteien sollten die Vertragsbedingungen sorgfältig prüfen und gegebenenfalls rechtliche Beratung in Anspruch nehmen. **
-
Was sind die rechtlichen Konsequenzen bei Vertragsbruch und wie wirkt sich die Vertragsstrafe auf die Vertragspartner aus?
Bei Vertragsbruch kann der geschädigte Vertragspartner Schadensersatzansprüche geltend machen und den Vertrag gegebenenfalls auflösen. Die Vertragsstrafe ist eine vorab vereinbarte Geldsumme, die im Falle eines Vertragsbruchs fällig wird und als pauschalierter Schadensersatz dient. Sie soll abschreckend wirken und die Vertragspartner dazu motivieren, ihre vertraglichen Pflichten einzuhalten. **
-
Welche gesellschaftsrechtlichen Vorschriften müssen bei der Gründung eines Unternehmens in Deutschland beachtet werden? Welche spezifischen gesellschaftsrechtlichen Vorschriften gelten für Personengesellschaften in der EU?
Bei der Gründung eines Unternehmens in Deutschland müssen die Vorschriften des GmbH-Gesetzes oder des Aktiengesetzes beachtet werden. Zusätzlich sind die Regelungen des Handelsgesetzbuches und des Bürgerlichen Gesetzbuches relevant. Für Personengesellschaften in der EU gelten die Vorschriften der jeweiligen nationalen Gesetze, die jedoch durch EU-Richtlinien harmonisiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.